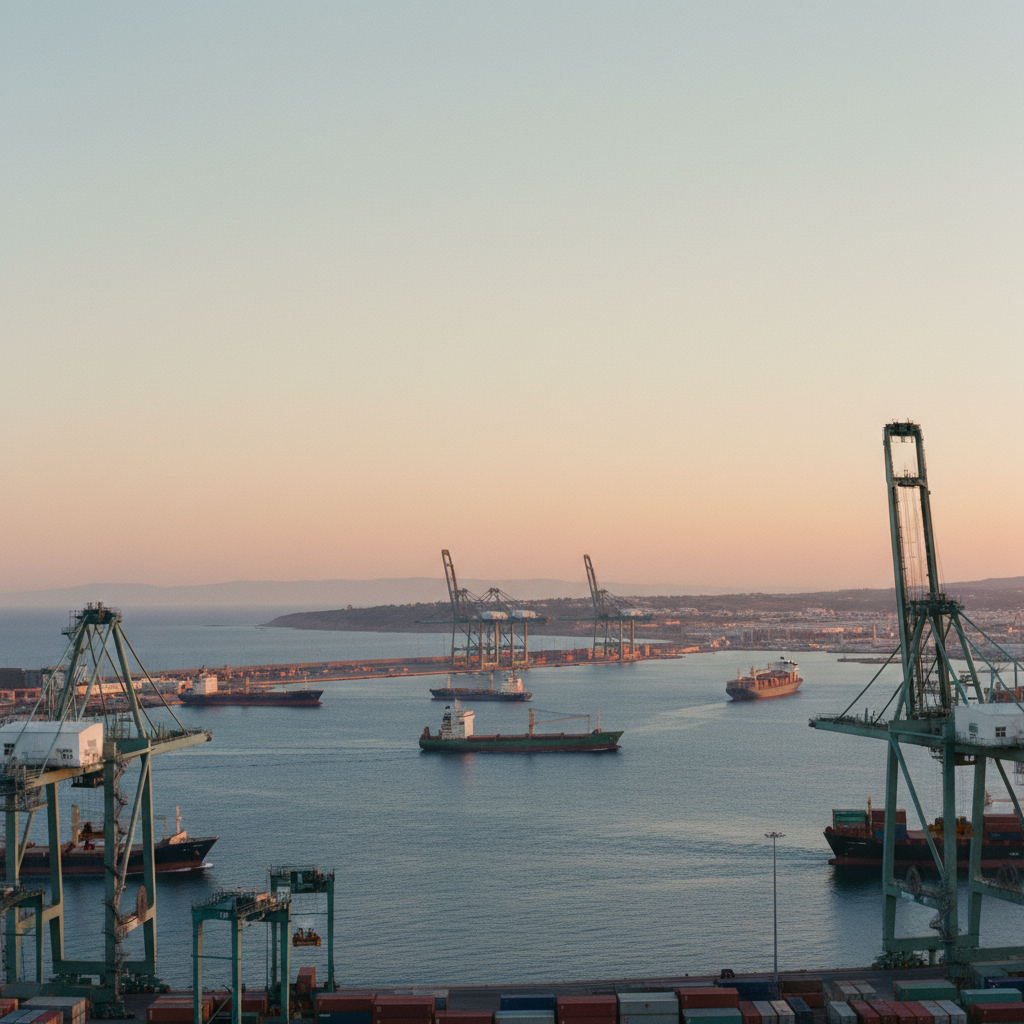
O amanhecer sobre o Estreito de Gibraltar revela uma coreografia mecânica ininterrupta. Guindastes de pórtico em Tanger Med descarregam contêineres entre navios que cruzam o Atlântico e composições ferroviárias que seguem para o interior da Europa. Quase oito mil quilômetros a sudoeste, na entrada caribenha do Canal do Panamá, a Zona Livre de Colón opera como a grande distribuidora atacadista do hemisfério ocidental. Milhares de milhas mata adentro, às margens do Rio Negro, barcaças carregadas de motocicletas e televisores deixam os terminais flutuantes de Manaus rumo aos centros consumidores do Sudeste brasileiro.
À primeira vista, essas três geografias parecem pertencer a ordens econômicas desconexas: o porto de transbordo mediterrâneo de um reino norte-africano, o istmo centro-americano desenhado pela geopolítica marítima e o enclave industrial incrustado na maior floresta tropical do planeta. Na contabilidade do capital multinacional, contudo, os três pontos disputam parcelas do mesmo fluxo financeiro: o dólar da cadeia global de suprimentos, alocado em busca de arbitragem tributária, eficiência logística e proximidade com grandes mercados.
O modelo da zona franca moderna, concebido em meados do século vinte como um instrumento transitório para industrializar periferias, transformou-se no eixo estruturante de economias inteiras. Segundo a Conferência das Nações Unidas sobre Comércio e Desenvolvimento (UNCTAD), existem hoje mais de cinco mil Zonas Econômicas Especiais (ZEEs) no mundo, contra poucas centenas nos anos 1980. Nessa proliferação, Tânger, Panamá e Manaus ilustram três caminhos distintos de sobrevivência em um cenário de reconfiguração de rotas comerciais, tensões geopolíticas e regras tributárias globais cada vez mais severas.
Tânger e a engenharia do nearshoring europeu
A transformação de Tânger nas duas últimas décadas representa um dos estudos de caso mais agressivos de capitalismo de Estado no mundo árabe. Até o início dos anos 2000, a cidade marroquina carregava a reputação romântica e decadente de entreposto de contrabandistas e refúgio de artistas expatriados. Sob a liderança do rei Mohammed VI, o Marrocos decidiu converter essa posição geográfica estratégica, a meros catorze quilômetros da costa espanhola, em uma plataforma industrial de primeira linha.
O complexo Tanger Med, inaugurado em 2007 e sucessivamente expandido, tornou-se o maior porto de contêineres do Mediterrâneo e da África, superando Valência e Algeciras em volume de transbordo. O porto, no entanto, é apenas a âncora de um ecossistema mais amplo: a Tanger Med Special Agency (TMSA) administra seis zonas de livre comércio dedicadas a manufatura avançada, logística e terceirização de serviços.
A indústria automobilística tornou-se o símbolo dessa virada. A fábrica da Renault-Nissan em Tanger Med, inaugurada em 2012, produz centenas de milhares de veículos por ano com destino prioritário à União Europeia. Mais recentemente, o Grupo Stellantis expandiu suas operações no país, e dezenas de fornecedores de autopeças de primeiro e segundo escalão instalaram-se nas imediações.
O diferencial marroquino reside no alinhamento quase cirúrgico com a tendência de nearshoring. Quando as montadoras europeias perceberam a fragilidade de depender de componentes eletrônicos asiáticos, Tânger já oferecia uma combinação formidável: isenção fiscal nos primeiros anos de operação, custos trabalhistas competitivos em relação ao Leste Europeu e tempo de trânsito marítimo para portos franceses ou espanhóis medido em horas, não em semanas.
O Panamá e a monetização do estrangulamento geográfico
Se Tânger vende tempo de entrega industrial para a Europa, o Panamá comercializa o controle de passagem. A Zona Livre de Colón (ZLC), criada em 1948 na foz atlântica do canal, cresceu como a segunda maior zona franca do planeta em volume de reexportação, atrás apenas de Hong Kong. Historicamente, o modelo de Colón nunca foi centrado na montagem de produtos complexos, mas no fracionamento, reembalagem e redistribuição de mercadorias asiáticas para o restante da América Latina e do Caribe.
O modelo panamenho, contudo, enfrentou fissuras importantes na última década. A ascensão do comércio eletrônico direto e a perda de dinamismo em mercados compradores vizinhos, como Venezuela e Colômbia, forçaram o país a diversificar sua proposta de valor. O Panamá respondeu criando novos regimes especiais, com destaque para a Área Econômica Especial Panamá Pacífico, situada na antiga base aérea militar de Howard, e a Lei SEM (Sede de Empresas Multinacionais), desenhada para atrair escritórios corporativos e centros de serviços compartilhados.
Enquanto Colón sofre com oscilações cambiais e tensões aduaneiras regionais, o corredor logístico panamenho consolida-se como um centro nevrálgico de valor agregado. Empresas farmacêuticas, de tecnologia e de bens de consumo de alto valor utilizam os armazéns alfandegados do Aeroporto Internacional de Tocumen e os terminais portuários operados por gigantes globais para calibrar estoques regionais com precisão diária. O dólar que entra no Panamá não procura linhas de montagem com centenas de operários operando soldas; procura estabilidade monetária, já que o país adota o dólar norte-americano como moeda legal, e imunidade contra as flutuações regulatórias dos países vizinhos.
A zona franca clássica baseada em mão de obra barata e incentivo fiscal bruto perde espaço para plataformas capazes de mitigar o risco regulatório e o tempo de trânsito em cadeias fragmentadas.
Manaus e o paradoxo do mercado cativo continental
No coração da Bacia Amazônica, a Zona Franca de Manaus (ZFM) representa uma lógica completamente diferente. Criada pelo Decreto-Lei 288 de 1967 com o propósito explícito de integrar territorialmente a Amazônia Ocidental e garantir a soberania nacional, a ZFM nasceu voltada para dentro. Ao contrário de Tânger e Colón, que foram desenhadas para exportar, Manaus foi concebida para abastecer o mercado consumidor brasileiro com produtos que o país não conseguia produzir competitivamente sob a política de substituição de importações.
Com faturamento anual que frequentemente ultrapassa a casa dos cento e setenta bilhões de reais, segundo dados da Superintendência da Zona Franca de Manaus (Suframa), o Polo Industrial de Manaus abriga gigantes mundiais dos setores eletroeletrônico, de duas rodas e químico. Empresas como Honda, Samsung e Moto Honda mantêm operações de alta complexidade na capital amazonense.
O calcanhar de aquiles do modelo de Manaus é bem conhecido pelos operadores logísticos: a insularidade rodoviária. A produção escoa quase exclusivamente por cabotagem e transporte fluvial até os portos de Santos, Paranaguá e Suape, ou por frete aéreo para componentes de altíssimo valor agregado. Durante as secas históricas do Rio Amazonas, como as registradas em 2023 e 2024, navios porta-contêineres de grande calado enfrentam restrições severas de calado, elevando custos de frete e impondo paradas temporárias às linhas de montagem.
Ainda assim, Manaus sobrevive e atrai capital porque oferece uma das estruturas de renúncia fiscal mais consolidadas do mundo em desenvolvimento. A blindagem constitucional do modelo, estendida até 2073, concede isenções expressivas de Imposto sobre Produtos Industrializados (IPI), Imposto de Importação e reduções substanciais de ICMS estadual. Para uma multinacional asiática de eletrônicos, produzir em Manaus é o pedágio necessário para acessar os duzentos milhões de consumidores brasileiros sem enfrentar as barreiras tarifárias que incidem sobre o produto acabado importado.
O choque de realidades: onde os modelos colidem
A disputa entre esses três modelos ocorre em salas de diretoria em Tóquio, Seul, Paris e Nova York. Quando uma corporação decide onde alocar quinhentos milhões de dólares em capacidade produtiva ou centros de distribuição, os fatores de decisão raramente se limitam ao cálculo tributário primário.
Podemos contrastar os três polos a partir de variáveis determinantes:
- Acesso e vocação geográfica: Tânger opera como ponta de lança para a Europa ocidental e África ocidental; o Panamá atua como nó de redistribuição interoceânica para a América Latina; Manaus opera como hub cativo de manufatura pesada voltado prioritariamente para o mercado doméstico do Brasil e, em escala menor, para o Mercosul.
- Dependência regulatória: Manaus possui alta vulnerabilidade a alterações na legislação tributária federal brasileira, ainda que a Reforma Tributária aprovada em 2023 tenha mantido regimes de preservação de seu diferencial competitivo. O Panamá oferece estabilidade dolarizada e regimes corporativos consolidados, embora enfrente escrutínio frequente de organismos internacionais como a OCDE quanto à transparência fiscal. Tânger beneficia-se de acordos bilaterais de livre comércio entre Marrocos e União Europeia, blindando suas exportações de fricções alfandegárias.
- Resiliência ambiental e física: Enquanto o Canal do Panamá enfrenta racionamento de calado decorrente da escassez de chuvas no Lago Gatún, e Manaus lida com a volatilidade extrema do regime hídrico dos rios amazônicos, Tânger conta com mar aberto e infraestrutura terrestre direta conectada ao continente europeu, sem depender de canais fluviais vulneráveis a choques climáticos.
A grande ameaça transversal a todas as zonas francas atende pelo nome de Imposto Mínimo Global (Pilar Dois da OCDE), que estabelece uma alíquota efetiva mínima de quinze por cento sobre os lucros de grandes grupos multinacionais. A medida retira parte substancial do apelo de jurisdições que ofereciam isenção total de imposto de renda corporativo. As zonas francas que pretendem sobreviver nas próximas décadas precisam justificar sua existência não por meio de paraísos tributários estéreis, mas pela entrega de ecossistemas logísticos completos, fontes de energia limpa e conectividade digital desregulada.
Tânger compreendeu esse movimento ao investir pesadamente em eletricidade eólica e solar para abastecer o parque fabril, antecipando as exigências do Mecanismo de Ajuste de Carbono na Fronteira (CBAM) da União Europeia. O Panamá acelera a digitalização aduaneira e a infraestrutura de cabos submarinos. Manaus, por sua vez, enfrenta a necessidade urgente de converter sua narrativa de preservação florestal em certificações de descarbonização verificáveis, provando aos investidores globais que a floresta em pé depende da solidez econômica de seu parque industrial urbano.
Para levar adiante
- Audite a real dependência tributária da sua cadeia: verifique se os incentivos fiscais obtidos em uma zona franca superam com folga os custos ocultos de estoque de segurança, frete de contingência e atrasos aduaneiros sazonais.
- Diversifique hubs por função e não por geografia: empresas com operações pan-americanas e europeias utilizam modelos híbridos, alocando montagem final em mercados protegidos como Manaus e centralizando estoques de peças de reposição e componentes leves em hubs ágeis como Panamá ou Tânger.
- Monitore os impactos do Pilar Dois da OCDE: a precificação de transferência entre matrizes globais e filiais em zonas francas passará por revisão profunda nos próximos três anos, exigindo planejamento tributário lastreado em substância econômica real.
- Incorpore o risco hídrico na modelagem logística: secas no Lago Gatún e estiagens extremas na Amazônia deixaram de ser eventos centenários e tornaram-se variáveis operacionais recorrentes, demandando planos formais de transporte multimodal.